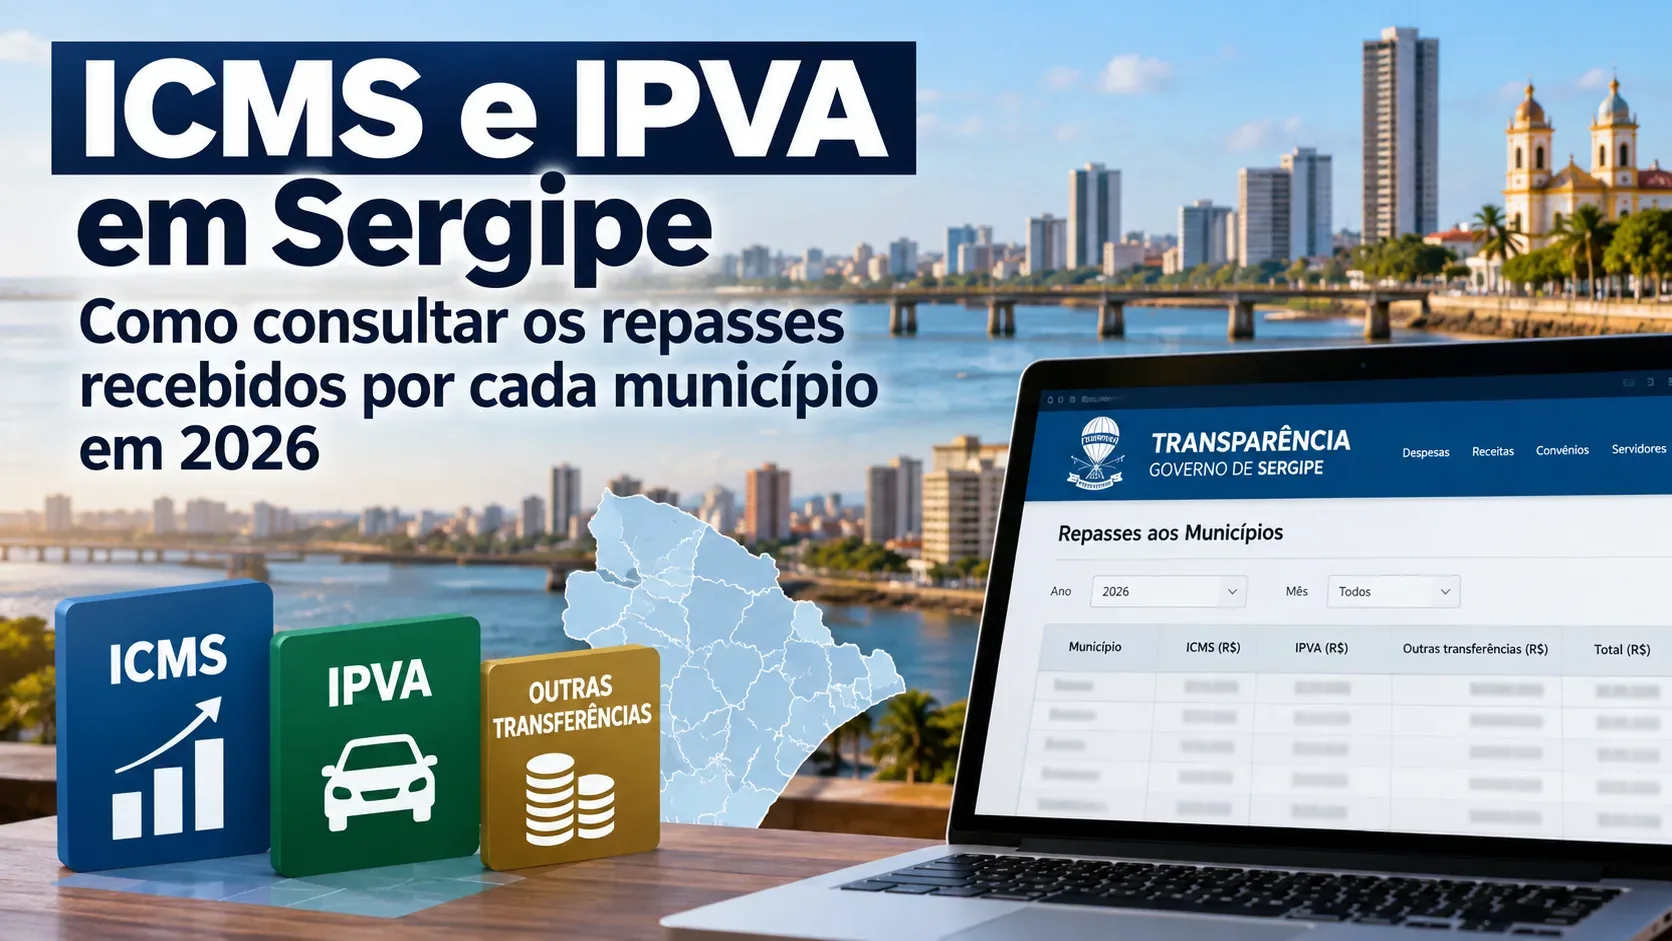
Los habitantes de Sergipe, Brasil, pueden consultar las transferencias de ICMS e IPVA destinadas a cada uno de los 75 municipios del estado en el Portal de Transparencia estatal y en los informes de la Secretaría de Hacienda de Sergipe (Sefaz). En un comunicado publicado el 14 de octubre de 2026, el gobierno informó que las transferencias de estos dos impuestos superaron los R$ 1.435 millones entre enero y septiembre. Es una cifra de todo el estado, no el importe correspondiente a una sola alcaldía, y no indica cuánto han gastado ya las administraciones municipales.
Dónde consultar las transferencias de ICMS e IPVA de cada municipio
- Abra la página oficial Transferência aos Municípios del Portal de Transparencia de Sergipe.
- Seleccione el enlace ICMS o IPVA. Son accesos separados a los informes de Sefaz; la página inicial no contiene una tabla única con el total de ambos impuestos para cada municipio.
- En los informes financieros disponibles, localice el documento correspondiente a 2026 y al mes que desea examinar. Compruebe el período de referencia y la fecha del documento antes de anotar cualquier cifra.
- Busque la fila del municipio y la columna que indica la transferencia o el total del período. Revise si hay cuotas, deducciones, retenciones o importes acumulados para evitar contar dos veces la misma transferencia.
- Para calcular el total municipal de enero a septiembre, reúna los períodos equivalentes de ICMS e IPVA y sume únicamente importes comparables, sin mezclar cifras brutas y netas.
Sefaz también indica otra ruta: en su sitio web, entre en Tesouro (Tesorería), luego en Tesouro em Números (Tesorería en Cifras) y finalmente en Relatórios Financeiros (Informes Financieros). En la comprobación del 23 de octubre de 2026 fue posible acceder a las páginas de orientación y de entrada a los informes, pero no extraer y comprobar los archivos individuales de los municipios. Por ello, esta guía no publica una clasificación propia ni asigna importes municipales que no hayan sido verificados directamente en los informes.
Qué significa el total estatal hasta septiembre de 2026
Según el comunicado del Gobierno de Sergipe del 14 de octubre, las transferencias conjuntas de ICMS e IPVA superaron los R$ 1.435 millones durante los nueve primeros meses de 2026, frente a R$ 1.331 millones en el mismo período de 2025. La variación del 7,81 % es la comparación divulgada por Sefaz; el comunicado no presenta un cálculo de ajuste por inflación para ese porcentaje.
Del acumulado de enero a septiembre, más de R$ 1.200 millones correspondieron al ICMS y R$ 235,15 millones al IPVA. Solo en septiembre de 2026, el estado informó R$ 162,75 millones: R$ 139,75 millones de ICMS y R$ 23 millones de IPVA. Son cifras divulgadas por el gobierno, no una suma independiente de los informes municipales.
ICMS, IPVA, regalías y otras transferencias son categorías distintas
| Categoría | Cómo interpretarla en la consulta |
|---|---|
| ICMS | Cuota municipal de un impuesto estatal; Sefaz indica que el 25 % de la recaudación pertenece a los municipios, según los criterios de distribución aplicables. |
| IPVA | Cuota municipal del impuesto sobre vehículos; Sefaz indica que la mitad de lo recaudado corresponde al municipio donde está matriculado el vehículo. |
| Regalías | Transferencia presentada en un informe propio en el portal; no forma parte del total de ICMS e IPVA destacado por el gobierno. |
| IPI y Fundeb | Otras categorías mencionadas en el Portal de Transparencia, con reglas e informes propios; no deben sumarse automáticamente a los R$ 1.435 millones. |
La distribución del ICMS también puede incluir indicadores y coeficientes específicos de cada municipio. Por eso, la diferencia entre la recaudación estatal y la cantidad abonada a una alcaldía no puede deducirse solo de su tamaño o del número de vehículos.
Cómo comparar correctamente dos municipios
Compare siempre el mismo impuesto, el mismo período y la misma definición del importe. Para comparar el acumulado de dos ciudades, use enero a septiembre de 2026 en ambas series, compruebe si los documentos muestran cuotas mensuales o totales acumulados y tenga en cuenta las retenciones señaladas. Si utiliza datos de 2025, mantenga los mismos meses. Una cifra mayor en reales no demuestra por sí sola cuánto recibe cada habitante ni la calidad de los servicios municipales.
Una transferencia recibida no equivale a un gasto ejecutado
Una transferencia constituye un ingreso de recursos para el municipio. Su aplicación en escuelas, salud, obras u otros servicios depende de las decisiones presupuestarias y de los registros de gasto de cada alcaldía. Para saber cómo se utilizaron los fondos, también es necesario consultar el portal de transparencia y las rendiciones de cuentas municipales, diferenciando las cantidades comprometidas, devengadas y pagadas. Los datos estatales de transferencias, por sí solos, no prueban la entrega de una obra o un servicio.